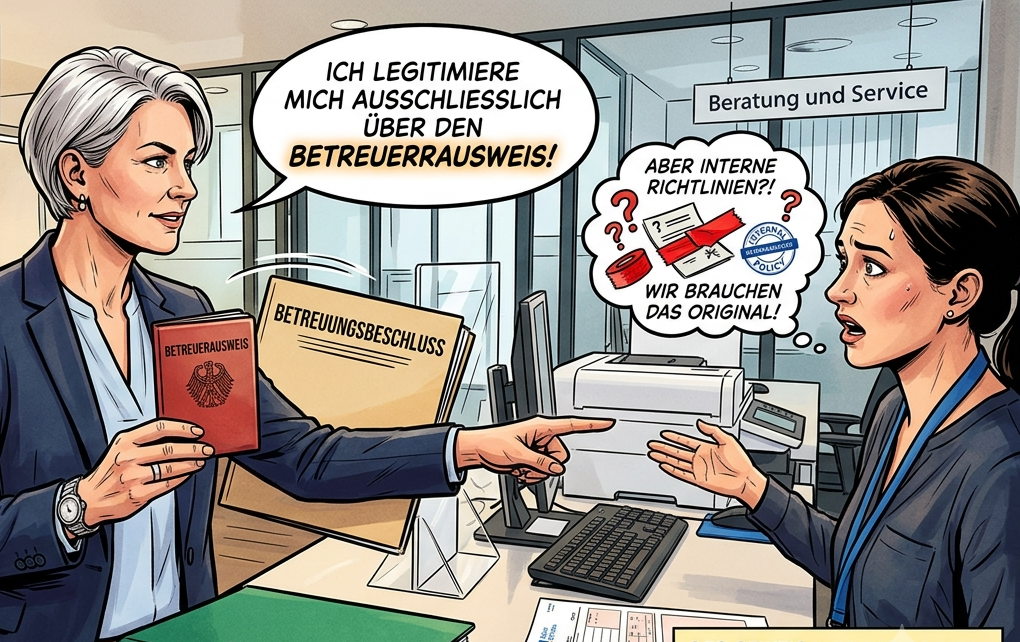
Erfahrungsbericht: Warum die Kontoeröffnung für betreute Menschen oft an bürokratischen Hürden scheitert
Warum ich den Betreuungsbeschluss auch weiterhin nicht vorlegen werde
In meiner täglichen Praxis als rechtliche Betreuerin erlebe ich immer wieder, dass Menschen mit Betreuung bei alltäglichen Vorgängen Steine in den Weg gelegt werden. Ein aktueller Vorfall bei einem Bankinstitut zeigt leider eindringlich, dass Anspruch und Wirklichkeit beim Thema Barrierefreiheit und Datenschutz im Bankensektor oft weit auseinandergehen.
Der Fall: Kontoeröffnung trotz voller Geschäftsfähigkeit verweigert
Gemeinsam mit einem meiner Klienten wollte ich vor Ort ein Girokonto eröffnen. Die Rahmenbedingungen waren eindeutig:
- Der Klient ist voll geschäftsfähig.
- Es besteht zwar eine Vermögenssorge, aber ohne Einwilligungsvorbehalt.
- Der Klient war persönlich anwesend.
Zur Legitimation lagen alle notwendigen Dokumente im Original vor: Die Personalausweise und Steuer-IDs von uns beiden sowie mein originaler Betreuerausweis.
Dennoch forderte die Bank hartnäckig die Vorlage des gerichtlichen Betreuungsbeschlusses im Original. Selbst als ich das offizielle Schreiben der Berliner Datenschutzbeauftragten (Jahresbericht 2019) vorlegte, welches diese Praxis als rechtswidrig einstuft, wurde dies blockiert. Mit Verweis auf die interne Verfahrenspraxis wurde weiterhin auf den Betreuungsbeschluss im Original bestanden.
Auf meinen Hinweis bezüglich der sensiblen Daten im Beschluss folgte die Aussage, man müsse das Original vorab einsehen. Der widersprüchliche Vorschlag der Mitarbeiterin, ich könne die sensiblen Stellen ja vorab „schwärzen“, macht ratlos: Ein gerichtliches Originaldokument lässt sich schließlich nicht ohne Weiteres mit schwarzen Balken versehen, ohne dessen rechtliche Integrität zu beschädigen.
Da die Bank nicht von dieser Forderung abweichen will, haben wir den Prozess abgebrochen. Mein Klient hat sich nun für ein Konto bei einem anderen Institut entschieden.
Warum das Vorgehen aus datenschutzrechtlicher Sicht hochgradig kritisch ist
Das Banken den Betreuungsbeschluss verlangen, ist leider ein strukturelles Problem, das auch von Datenschutzbeauftragten regelmäßig gerügt wird.
Die Rechtslage ist eindeutig: Der gesetzliche Betreuer legitimiert sich im Rechtsverkehr ausschließlich durch den Betreuerausweis.
Der gerichtliche Beschluss enthält hochsensible Informationen – etwa medizinische oder psychologische Details zur Betreuungsbedürftigkeit. Diese Daten gehen eine Bank schlichtweg nichts an. Die Forderung, den Beschluss einzusehen, widerspricht fundamental dem datenschutzrechtlichen Grundsatz der Datenminimierung. Der Betreuerausweis hingegen bescheinigt die Vertretungsmacht vollumfänglich, ohne die Privatsphäre des Betroffenen offenzulegen.
Mein Fazit als Betreuerin
Für mich und meine Klienten ist ein solches Vorgehen ein absolutes No-Go. Es konterkariert das Ziel, betreuten Menschen ein selbstbestimmtes Leben zu ermöglichen, und schafft unnötige, rechtswidrige Barrieren.
Als Konsequenz aus diesem Vorfall werde ich auch weiterhin den Beschluss nicht vorlegen. Zudem habe ich den Vorfall offiziell zur Überprüfung an die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) weitergeleitet.
Rechtliche Betreuung bedeutet Unterstützung, nicht Entmündigung – und das sollten auch die Kreditinstitute endlich verinnerlichen.